ZEN.com – Compte multidevise
- 4,5
- Note
- 1.00M
- Installations
- Free
- Prix
 Analyse par App-foxy
Quand je gère plusieurs devises, je préfère une application qui reste lisible au moment où je dois vraiment agir : vérifier un solde, préparer un virement ou comprendre ce qu’un achat va me coûter. C’est précisément sur cette utilisation quotidienne que j’ai regardé ZEN.com, l’application financière développée par ZEN.COM. Elle réunit un compte multidevise, des outils de transfert international et un système de cashback dans une interface pensée pour le téléphone.
Mon impression générale est positive, surtout pour les personnes qui voyagent, achètent régulièrement à l’étranger ou reçoivent de l’argent dans plusieurs monnaies. L’application est gratuite, classée PEGI 3 et accessible sur Android à partir de la version 8.0. Elle bénéficie d’une moyenne de 4,5 sur environ 50 000 évaluations, avec plus d’un million d’installations, ce qui donne une idée de son adoption. Cela ne remplace pas une vérification personnelle avant de lui confier ses opérations, mais l’ensemble inspire davantage confiance qu’un service encore confidentiel.
Une expérience surtout pensée pour les opérations rapides
Je trouve utile d’aborder cette partie par le rythme des gestes plutôt que par une liste de fonctions : l’intérêt de l’application se mesure surtout quand il faut passer d’un solde à une opération sans perdre de vue la devise choisie. Je m’attarde aussi sur les habitudes qui rendent ces actions plus sereines, comme préparer un transfert avant qu’il ne devienne urgent. Cela aide à situer l’expérience avant d’examiner les appareils et les limites pratiques.
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction



Ce que j’attends d’une application financière au quotidien
Pour ce type d’outil, la vitesse ne se résume pas à l’ouverture de l’écran. Ce qui compte, c’est le temps nécessaire pour passer d’une intention à une action claire. Je veux pouvoir distinguer mon solde, choisir la bonne devise et comprendre l’étape suivante sans parcourir une interface chargée. ZEN.com répond assez bien à cette logique, car son intérêt principal est concentré autour de quelques besoins concrets plutôt que d’un catalogue de fonctions difficile à lire.
Le compte multidevise est particulièrement pratique si je sépare mes dépenses en euros d’un budget prévu dans une autre monnaie. Au lieu de mélanger mentalement plusieurs conversions, je peux organiser mes fonds par usage. Cette méthode ne rend pas automatiquement les paiements moins chers, mais elle limite les erreurs de budget et m’aide à savoir quelle somme est réellement disponible pour un voyage, un abonnement étranger ou un achat ponctuel.
J’apprécie aussi le fait que l’application associe les transferts internationaux au suivi des devises. Dans une banque classique, je dois parfois passer par plusieurs écrans, consulter une grille tarifaire puis attendre de voir le montant final. Ici, l’idée est plus directe. Il reste évidemment nécessaire de lire attentivement le récapitulatif avant validation, notamment lorsque le montant envoyé et la devise reçue ne sont pas identiques.
Un cas concret : préparer un séjour à l’étranger
Imaginons que je prépare un séjour et que je mette progressivement de l’argent de côté. Je peux utiliser le compte multidevise comme une enveloppe séparée, plutôt que de laisser cette somme au milieu de mes dépenses courantes. Avant le départ, je vérifie le solde correspondant à la monnaie utilisée sur place. Pendant le séjour, cette séparation m’aide à éviter le réflexe de dépenser sans regarder l’impact sur mon budget global.
Le même fonctionnement peut convenir à quelqu’un qui commande sur des boutiques étrangères. Je peux réserver une somme pour mes achats internationaux, suivre les opérations qui s’y rattachent et examiner le cashback lorsqu’il s’applique. Le point important est de considérer cette récompense comme un avantage secondaire, jamais comme une raison suffisante pour acheter davantage. Dans mon utilisation, la valeur de l’application vient d’abord de la gestion des devises et des virements.
Le meilleur réflexe consiste à organiser ses soldes avant d’en avoir besoin. Une application multidevise est beaucoup plus utile lorsqu’elle sert à préparer une opération, et pas seulement à réparer une confusion après conversion. Je conseille donc de vérifier la devise du compte, le montant réellement disponible et le bénéficiaire avant chaque transfert important.
Quand l’activité devient plus intense
ZEN.com paraît adaptée à des opérations courantes, mais une utilisation plus soutenue demande davantage de méthode. Si je réalise plusieurs virements internationaux, surveille plusieurs soldes et consulte régulièrement le cashback, je dois prendre le temps de relire l’historique au lieu de me fier uniquement aux notifications ou à l’écran principal. Cette discipline est importante dans n’importe quelle application financière, mais elle l’est encore plus lorsque plusieurs monnaies sont présentes.
La perception de rapidité peut aussi varier selon la qualité de la connexion, la charge du téléphone et les étapes de vérification nécessaires à une opération. Je ne considérerais donc pas une attente ponctuelle comme un défaut automatique de l’application. Pour un transfert urgent, je préfère préparer l’opération à l’avance et ne pas attendre la dernière minute. C’est un conseil simple, mais il évite de transformer une fonction pratique en source de stress.
Dans les moments de forte activité, la lisibilité devient plus importante que le nombre d’options. Une interface qui présente clairement le montant, la devise et le destinataire m’aide davantage qu’un écran rempli d’informations. C’est là que ZEN.com me semble intéressante : son positionnement reste centré sur les opérations que l’on veut comprendre rapidement, même si je recommande de ralentir volontairement avant toute validation définitive.
Stabilité et confiance dans l’usage
Pour une application financière, la stabilité ne signifie pas uniquement ne jamais afficher d’erreur. Elle signifie aussi retrouver facilement son fil après une interruption, reconnaître une opération déjà commencée et éviter les ambiguïtés dans l’historique. Dans mon appréciation, ZEN.com donne une impression suffisamment structurée pour une utilisation régulière, mais je garde les mêmes précautions qu’avec une banque mobile : je conserve les confirmations importantes et je vérifie le statut réel d’un transfert avant de le recommencer.
Cette précaution est particulièrement utile lorsqu’une connexion devient instable. Si l’écran semble ne pas réagir après une validation, relancer immédiatement l’opération peut créer un doublon. Je préfère fermer l’écran concerné, consulter l’historique puis attendre une confirmation claire. Ce n’est pas une fonction cachée, mais c’est une habitude qui améliore réellement la fiabilité perçue d’un service financier.
Le développeur, ZEN.COM, positionne l’application autour des paiements, des devises et des transferts internationaux sans frais cachés annoncés dans son résumé. Je lis néanmoins cette promesse avec nuance : avant chaque opération, je vérifie toujours les conditions affichées, la conversion appliquée et le montant final. Les frais peuvent dépendre de la nature de l’opération ou du contexte d’utilisation ; une formulation générale ne doit pas remplacer la lecture du récapitulatif.
Récupérer l’accès sans paniquer
La récupération est un aspect que l’on oublie jusqu’au jour où l’on change de téléphone, perd une session ou ne retrouve plus ses informations de connexion. Pour cette raison, je conseille de garder ses coordonnées à jour et de ne pas attendre un déplacement à l’étranger pour découvrir que l’accès est mal configuré. Une application financière doit rester utilisable dans les moments ordinaires, mais aussi lorsque le téléphone principal n’est plus immédiatement disponible.
Je recommande également de ne pas supprimer l’application dans la précipitation après un problème d’affichage. Une réinstallation peut être utile dans certains cas, mais elle ne doit pas remplacer la consultation des indications de récupération et la vérification de l’état du compte. Si une opération est en cours, le plus prudent est de noter les informations visibles, de vérifier l’historique depuis une session fonctionnelle et de contacter l’assistance prévue par le service si nécessaire.
Cette approche peut sembler prudente, mais elle correspond à la nature de ZEN.com. Je peux lui confier des tâches pratiques, pas la traiter comme une simple application de cashback. Le compte multidevise et les transferts internationaux impliquent une attention particulière aux accès, aux bénéficiaires et aux confirmations.
Compatibilité, ressources et limites à connaître
Je regarde ici ce que la compatibilité signifie concrètement pour un usage financier : un téléphone pris en charge ne garantit pas à lui seul une expérience fluide, surtout si l’appareil est ancien ou encombré. Je considère également le cashback comme un élément à intégrer à son suivi, et non comme un motif d’achat. Avec ce cadre, la comparaison avec les banques classiques et les portefeuilles de paiement devient plus parlante.
Sur quels appareils l’utiliser
La compatibilité Android à partir de la version 8.0 rend l’application accessible à de nombreux appareils qui ne sont pas récents. C’est un bon point pour les utilisateurs qui ne changent pas souvent de téléphone. Dans le même temps, une version ancienne du système peut avoir un impact sur la fluidité générale, la sécurité logicielle ou la compatibilité avec certaines évolutions de l’application. La version actuelle indiquée est 2.10.1, et je conseille de maintenir l’application ainsi que le système du téléphone à jour lorsque cela est possible.
Sur un appareil modeste, je m’attends à une expérience correcte pour consulter un solde ou effectuer une opération simple, mais je ne tirerais pas de conclusion excessive sur la consommation de ressources sans comparer plusieurs modèles. Les écrans financiers sont généralement moins exigeants qu’un jeu, mais la synchronisation des données, les notifications et les protections du téléphone peuvent influencer la sensation de rapidité. Si l’appareil manque déjà d’espace ou fonctionne lentement avec d’autres applications, ZEN.com ne corrigera pas ce problème.
Pour préserver une utilisation confortable, je garde suffisamment d’espace libre, j’évite de multiplier les applications ouvertes lorsque je prépare un virement et je privilégie une connexion stable. Ce sont de petits gestes, mais ils réduisent les écrans qui chargent mal ou les validations interrompues. Je déconseille aussi d’effectuer une opération sensible sur un réseau public mal maîtrisé, même si l’application elle-même semble fonctionner normalement.
Ce que le cashback change réellement
Le cashback peut rendre l’application plus intéressante pour les achats éligibles, mais il faut le voir comme une couche complémentaire. Dans mon approche, je commence par comparer le coût total, la devise et la simplicité de paiement. Une récompense ne compense pas forcément une mauvaise conversion ou un achat dont je n’ai pas besoin. Le bon usage consiste à laisser le cashback accompagner une dépense prévue, pas à modifier son budget pour obtenir une petite remise.
Je conseille de suivre séparément les remboursements attendus et les opérations déjà finalisées. Cette distinction évite de considérer trop tôt une somme comme disponible. Elle est aussi utile lorsque plusieurs achats sont réalisés dans des devises différentes, car le montant affiché peut être moins intuitif que dans un compte bancaire traditionnel. Cette organisation est l’un des avantages concrets d’une application pensée autour de plusieurs monnaies, à condition de rester attentif aux détails.
Face aux banques classiques et aux portefeuilles de paiement
Par rapport à une banque classique, ZEN.com me paraît plus spécialisée dans l’usage international et la séparation des devises. Une banque traditionnelle peut rester préférable si je veux regrouper un prêt, une épargne complète, des produits financiers ou une relation bancaire très large dans la même application. ZEN.com n’a pas besoin de remplacer tous mes comptes pour être utile : elle peut servir d’outil complémentaire lorsque mes besoins dépassent le cadre d’un compte domestique.
Face à un portefeuille de paiement simple, la différence est encore plus nette. Un portefeuille sert surtout à payer rapidement, tandis que le compte multidevise apporte une logique de gestion, de transfert et de suivi. Si je veux uniquement régler quelques achats locaux, ajouter un service financier supplémentaire peut être inutile. En revanche, pour un indépendant payé par des clients étrangers, un voyageur fréquent ou une personne qui commande régulièrement hors de son pays, l’approche de ZEN.com est plus cohérente.
Je ne la choisirais pas automatiquement pour une personne qui refuse de surveiller les conversions ou qui souhaite une expérience entièrement identique à celle d’une banque locale. La gestion de plusieurs monnaies demande un minimum d’attention. Elle devient un avantage lorsque j’accepte cette organisation ; elle peut devenir une contrainte si je veux que tout soit automatiquement fondu dans un seul solde.
Les questions à se poser avant l’installation
La première question est simple : ai-je réellement besoin de plusieurs devises ou de virements internationaux ? Si la réponse est non, les fonctions principales risquent de rester inutilisées. La deuxième concerne mes habitudes : suis-je prêt à vérifier la monnaie, le bénéficiaire et le montant final avant d’envoyer de l’argent ? Si je recherche seulement une carte de paiement ou un outil de réduction, une solution plus spécialisée peut être plus directe.
Je me demande aussi si mon téléphone est suffisamment fiable pour une application financière. La compatibilité commence à Android 8.0, mais l’âge du système ne dit pas tout sur l’état réel de l’appareil. Un téléphone lent, saturé ou rarement mis à jour peut rendre toute opération plus pénible. Enfin, je vérifie que je peux récupérer facilement l’accès au compte et que je suis capable de conserver les confirmations importantes.
La note moyenne de 4,5 et le volume d’adoption montrent que l’application attire un public important, mais ils ne garantissent pas que chaque profil y trouvera son compte. Les avis des autres utilisateurs peuvent aider à repérer des problèmes récurrents, tandis que mon propre critère reste la clarté des opérations. Pour moi, la meilleure application financière est celle que je comprends avant de confirmer, pas celle qui promet le plus de fonctions.
Mon verdict sur les performances et l’usage réel
Après l’avoir envisagée comme un outil de gestion plutôt qu’un simple service de paiement, je trouve ZEN.com convaincante pour les besoins internationaux courants. Elle a du sens lorsque je veux isoler des budgets en plusieurs monnaies, envoyer de l’argent à l’étranger et profiter du cashback sans multiplier les applications. La gratuité facilite l’essai, tandis que la compatibilité avec Android 8.0 élargit l’accès à des appareils encore utilisés au quotidien.
Ses limites sont surtout liées à la responsabilité qu’elle impose à l’utilisateur. Plus je multiplie les devises et les opérations, plus je dois contrôler les récapitulatifs, l’historique et les confirmations. Je ne la recommande donc pas à quelqu’un qui veut une solution totalement passive ou qui souhaite remplacer tous les services d’une banque traditionnelle. Pour un usage international ciblé, en revanche, cette exigence reste raisonnable.
Mon conseil final est de commencer avec une petite opération non urgente, de parcourir les écrans de conversion et de transfert, puis d’observer la manière dont les soldes sont présentés. Cette prise en main permet de savoir rapidement si l’organisation convient à ses habitudes. Si je voyage, achète à l’étranger ou reçois des paiements dans plusieurs monnaies, ZEN.com mérite clairement un essai. Je la vois comme un complément financier pratique, à condition de privilégier la vérification et la préparation plutôt que la précipitation.
FAQ sur ZEN.com – Compte multidevise
01Qu’est-ce que ZEN.com – Compte multidevise et à qui s’adresse cette application ?
ZEN.com est une application financière conçue pour gérer un compte multidevise depuis un smartphone. Elle permet notamment de conserver plusieurs devises, d’effectuer des paiements et de suivre ses opérations dans une interface unique. Elle peut être intéressante pour les voyageurs, les personnes travaillant avec l’étranger ou les utilisateurs qui réalisent régulièrement des achats internationaux. Avant l’inscription, vérifiez toutefois que le service est disponible dans votre pays et que vous remplissez les conditions d’ouverture de compte.
02Quelles devises peut-on gérer avec ZEN.com et les conversions sont-elles réellement avantageuses ?
L’application prend en charge plusieurs devises, ce qui permet de recevoir, conserver ou convertir de l’argent sans multiplier les comptes bancaires. Les conditions de change peuvent dépendre de la devise, du type de compte, de l’horaire de l’opération et des limites prévues par votre abonnement. Il est donc recommandé de consulter directement les taux appliqués et les éventuels frais dans l’application avant de confirmer une conversion, surtout le week-end ou pour des montants importants.
03La carte ZEN.com est-elle incluse et peut-on l’utiliser pour payer en magasin ou en ligne ?
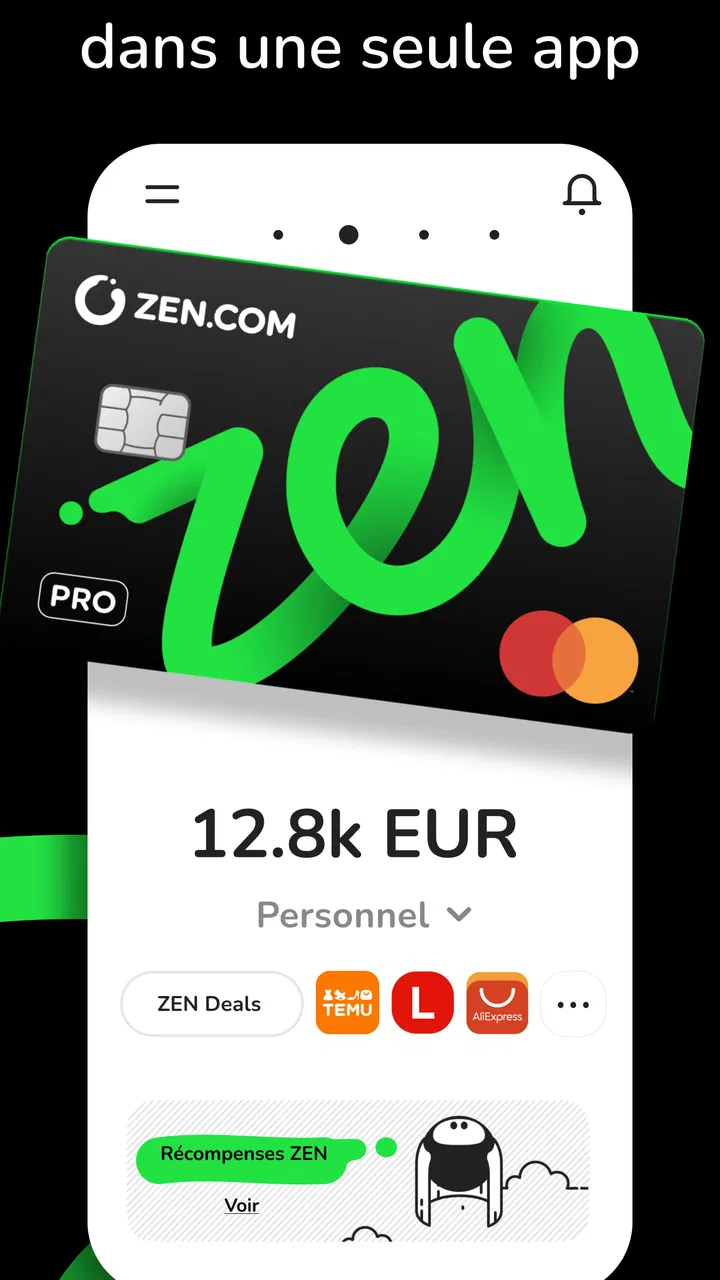
ZEN.com peut proposer une carte de paiement liée au compte, généralement utilisable chez les commerçants acceptant le réseau correspondant, en magasin comme sur Internet. Selon l’offre choisie, la carte peut être virtuelle, physique ou disponible sous certaines conditions. Les frais d’émission, de livraison, de renouvellement et les plafonds peuvent varier. Avant de télécharger l’application, consultez les tarifs actuels et vérifiez la compatibilité avec Apple Pay, Google Pay ou les autres services de paiement disponibles dans votre région.
04L’ouverture d’un compte ZEN.com est-elle sécurisée et quels documents sont nécessaires ?
Comme pour la plupart des services financiers réglementés, l’inscription nécessite une vérification d’identité. Il peut être demandé de fournir vos informations personnelles, une pièce d’identité valide et parfois un justificatif supplémentaire, selon votre pays ou votre profil. L’application utilise des mesures de sécurité telles que l’authentification et la confirmation des opérations, mais la protection dépend aussi de votre comportement : utilisez un mot de passe unique, activez les options de sécurité et ne communiquez jamais vos codes de validation.
05Quels sont les frais, limites et conditions à connaître avant d’utiliser ZEN.com ?
L’utilisation de ZEN.com peut être soumise à des frais liés à l’abonnement, aux retraits d’espèces, aux conversions, aux virements, à la carte ou à certaines opérations internationales. Des plafonds peuvent également s’appliquer aux paiements, retraits, dépôts et échanges de devises. Les conditions variant selon le pays et la formule sélectionnée, il est essentiel de lire la grille tarifaire officielle avant l’ouverture du compte. Pensez aussi à vérifier les règles de remboursement et la procédure de contestation d’une transaction.
Avantages
- Ouverture de compte entièrement en ligne
- sans rendez-vous en agence.
- Prise en charge de plusieurs devises pour mieux gérer les dépenses internationales.
- Virements internationaux rapides et pratiques depuis l’application.
- Interface claire
- adaptée aux utilisateurs qui débutent avec les comptes multidevises.
- Notifications instantanées pour suivre les paiements et mouvements du compte.
Inconvénients
- Certaines fonctionnalités peuvent dépendre du pays de résidence de l’utilisateur.
- Des frais peuvent s’appliquer selon la devise
- le type d’opération ou les limites utilisées.
- La vérification d’identité peut prendre du temps selon les documents fournis.
- Le service client n’est pas toujours disponible par téléphone.
- La carte physique nécessite un délai de livraison avant sa première utilisation.

ZEN.com – Compte multidevise
Galerie